
ブログ
Blog
事業用不動産の売却ガイド|工場・倉庫・店舗を売る方法と流れ【2026年版】
最終更新: 2026年9月 | 監修: スター不動産株式会社(不動産業界30年・取引実績5,000件)
この記事の結論
工場・倉庫・店舗などの事業用不動産は、住宅の売却とは評価の仕方も買い手も税金も異なります。買い手は「その建物でいくら稼げるか」で判断するため、設備のスペックと立地が価格を大きく左右します。また事業用不動産の売却には消費税(建物部分)がかかる場合があり、法人か個人かでも税金の扱いが変わります。売却の第一歩は、土地・建物のスペック資料をそろえて、事業用に対応できる不動産会社の査定を受けることです。
事業用不動産の売却は住宅と何が違う?
最大の違いは、買い手が「事業として使えるか」で判断することです。
| 比較項目 | 住宅の売却 | 事業用不動産の売却 |
|---|---|---|
| 買い手 | 個人(住むため) | 事業者・投資家(使うため・運用するため) |
| 評価の軸 | 間取り・築年数・住環境 | 床荷重・天井高・電気容量・接道・用途地域 |
| 買い手の母数 | 多い | 限られる(条件が合う事業者のみ) |
| 売却期間 | 3〜6ヶ月が一般的 | より長期化しやすい |
| 消費税 | 個人の居住用は非課税 | 建物部分が課税対象になる場合がある |
買い手が限られるぶん、「誰に売るか」を見極めることが重要になります。同業の事業者、投資家、あるいは更地にして住宅用地として売る——出口の想定によって、価格も進め方も変わります。
事業用不動産の価格はどう決まる?
主に3つの視点から評価されます。
- 土地の価値: 立地、面積、接道状況、用途地域。事業用では「トラックが入れるか」が土地価値に直結します
- 建物の価値: 築年数だけでなく、床荷重・天井高・電気容量・クレーンの有無など、事業に使えるスペックが評価されます
- 収益性: 賃貸に出した場合にいくらの賃料が見込めるか。投資家が買い手の場合、この視点が中心になります
住宅と違い、築年数が古くても「使えるスペックがある」なら価値が残るのが事業用の特徴です。逆に、新しくても天井が低い・電気容量が足りない建物は評価が伸びません。
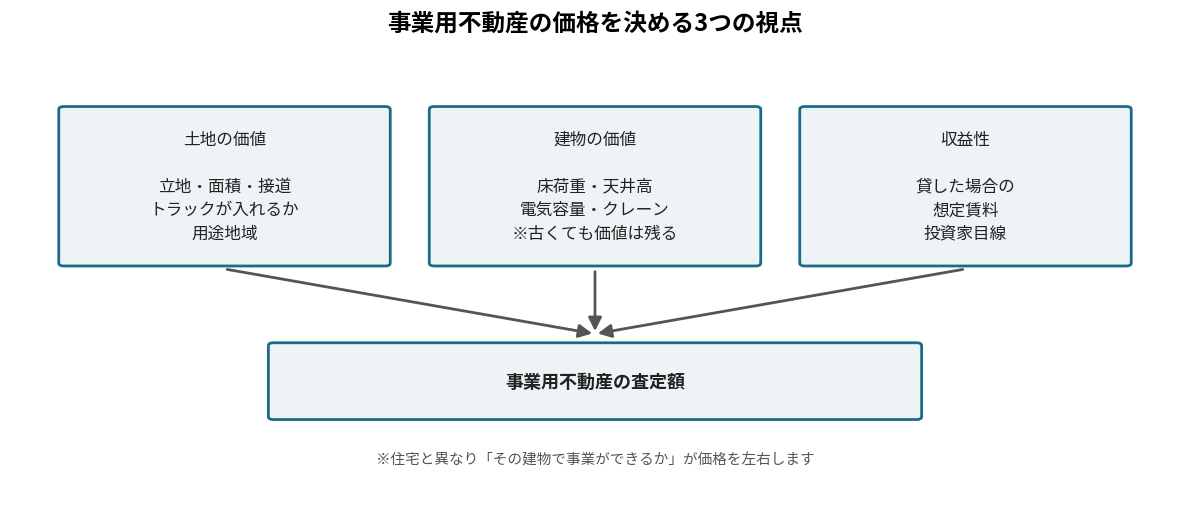
事業用不動産の価格を決める3つの視点
売却の3つの選択肢
建物を残すか、更地にするか、貸すかで方針が分かれます。
| 方法 | 内容 | 向いているケース |
|---|---|---|
| ① 建物付きで売る | 現状のまま事業者へ売却 | 建物がまだ使える。同業への売却が見込める |
| ② 解体して更地で売る | 建物を撤去して土地として売却 | 建物が老朽化。住宅用地としての需要が高い立地 |
| ③ 売らずに貸す | 賃貸に出して収益化 | 資産として保有したい。売り急ぐ理由がない |
②を選ぶ際は、解体費用が住宅より高額になる点に注意してください。鉄骨造・鉄筋コンクリート造では木造より単価が上がり、アスベスト含有建材がある場合は調査・除去の費用も加わります。解体を決める前に、建物付きでの査定額と比較しましょう。
③については、別記事で詳しく解説しています。
▶関連記事:『工場・倉庫・店舗を貸したい方へ|賃料の決め方・契約の種類・税金を解説』
売却の流れと準備するもの
査定から引渡しまでの流れは次のとおりです。
- STEP1 資料の準備: 登記事項証明書、公図、測量図、建物図面、設備一覧、固定資産税の納税通知書
- STEP2 査定: 土地・建物・収益性の3視点から価格を算出します
- STEP3 売却方針の決定: 建物付き・更地・賃貸のどれで進めるかを決めます
- STEP4 販売活動: 事業者ネットワークへの紹介と、公開募集を並行します
- STEP5 交渉・契約・引渡し: 引渡し条件(機械設備の扱い、残置物の撤去)を明確にして契約します
事業用で特に重要なのが、機械や設備をどこまで引き渡すかの線引きです。「建物に固定された設備は物件に含む」「移動可能な機械は売主が撤去」など、契約書で明確にしておかないとトラブルになります。
税金で注意すべきポイント
事業用不動産の売却では、住宅にはない税金の論点があります。
- 消費税: 土地の売却は非課税ですが、建物部分は課税対象です。ただし実際に納税が必要なのは、売主が課税事業者の場合に限られます。免税事業者であれば納税義務はありません。例えば建物部分が2,000万円なら、消費税は200万円です
- 譲渡所得税(個人の場合): 所有期間5年超で20.315%、5年以下で39.63%。マイホームの3,000万円特別控除は居住用財産が対象のため、事業用不動産には使えません(店舗兼住宅の場合、自分が住んでいた部分については適用できる可能性があります)
- 法人の場合: 譲渡益は法人の所得に合算され、法人税等の課税対象となります
- 減価償却との関係: 帳簿価額と売却価格の差額で損益が決まります。簿価を確認したうえで試算しましょう
▶関連記事:『不動産売却の税金と確定申告ガイド』
税額は事業の状況によって大きく変わります。売却を決める前に、顧問税理士に試算を依頼することをおすすめします。
売却を成功させるコツ
事業用不動産は「買い手を見つけられるか」がすべてです。
- スペック資料を整える: 床荷重・電気容量・天井高の数値が分かる資料があると、買い手の検討が早く進みます
- 地域の事業者ネットワークを持つ会社に相談する: 公開募集だけでは、条件の合う買い手に届きにくい分野です
- 賃貸との比較を数字で行う: 「貸した場合の年間収入の何年分が売却額か」を計算すると判断しやすくなります
- 稼働中でも相談できる: 操業しながらの売却も可能です。引渡し時期の調整で対応できます
▶関連記事:『和泉市の不動産売却ガイド【2026年最新版】流れ・費用・成功のコツを完全解説』
よくある質問
Q: 稼働中の工場でも売却できますか?
できます。引渡し時期を操業終了に合わせる、またはセール・アンド・リースバックのように売却後も賃借して使い続ける方法もあります。ご事情に合わせてご提案します。
Q: 建物が古く、価値がないと言われました。売れますか?
土地に需要があれば売却できます。事業用の土地は接道や広さが評価されるため、建物の評価がゼロでも取引は成立します。建物付き・更地の両方で試算して比較しましょう。
Q: アスベストがあるかもしれません。どうすればいいですか?
一定の年代の建物では可能性があります。解体や改修の際は事前調査が必要になるため、費用を見込んでおく必要があります。まずは建築年と使用建材を確認するところから始めましょう。
Q: 収益物件(賃貸中の物件)も売却できますか?
できます。入居テナントがいるまま売却する「オーナーチェンジ」が可能です。賃貸借契約はそのまま買主に引き継がれるため、賃料や契約条件の資料を整えておくと、査定と販売がスムーズに進みます。
まとめ
事業用不動産の売却は、住宅とは評価軸も買い手も税金も異なります。スペック資料をそろえ、建物付き・更地・賃貸の3つを比較し、事業者ネットワークを持つ会社に相談することが成功の鍵です。買い手が限られる分野だからこそ、条件の合う相手に確実に届けられるかが結果を左右します。
スター不動産は、和泉市・泉大津市・堺市エリアで30年にわたり事業用不動産を取り扱ってきました。工場・倉庫・店舗の売買と賃貸の両方に対応し、地域の事業者ネットワークを活かして買い手・借り手をお探しします。売却と賃貸の両方の試算をご提示できますので、「売るか貸すか決めていない」段階でもお気軽にご相談ください。
※本記事は2026年9月時点の一般的な情報にもとづく解説です。消費税や法人税の具体的な取り扱いは事業者の状況により異なります。詳細は税理士にご確認ください。
スター不動産株式会社
- 所在地: 大阪府和泉市府中町1丁目5番12号(JR阪和線 和泉府中駅 徒歩2分)
- 電話: 0725-45-5050
- 営業時間: 9:00〜18:00(定休日: 火・水曜日)