
ブログ
Blog
和泉市の離婚と住宅ローン|名義・連帯保証・財産分与の進め方【2026年版】
最終更新: 2026年10月 | 監修: スター不動産株式会社(不動産業界30年・取引実績5,000件)
この記事の結論
離婚で家が問題になるのは、ほとんどの場合「住宅ローンが残っているから」です。そしてここで最も誤解されているのが、住宅ローンの名義は原則として変更できないという点です。「家は妻が住み続ける。ローンの名義も妻に移す」という取り決めは、金融機関の承諾がなければ成立しません。離婚協議書に書いても、金融機関に対しては効力がないのです。進め方の順序は決まっています。①不動産の名義と住宅ローンの名義・連帯保証の関係を書類で確認し、②家の評価額とローン残高を比べ、③売るか住み続けるかを決める。この順序を守れば、後から揉める余地が小さくなります。
まず確認する4つの書類
「誰の名義か」を、記憶ではなく書類で確認してください。
離婚の話し合いを始める前に、次の4点を手元に揃えます。
| 確認するもの | どこで分かるか | 分かること |
|---|---|---|
| 不動産の名義(所有者) | 登記事項証明書(法務局) | 誰が、どの割合で所有しているか |
| 住宅ローンの債務者 | 金銭消費貸借契約書・返済予定表 | 誰が借りているか |
| 連帯保証人・連帯債務者 | 同上 | 配偶者が保証人になっていないか |
| ローン残高 | 返済予定表・金融機関の残高証明書 | いまいくら残っているか |
ここで重要なのは、「不動産の名義」と「ローンの名義」は別物だということです。夫の単独名義の家でも、妻が連帯保証人になっているケースは珍しくありません。その場合、離婚して家を出た後も、妻には保証人としての責任が残ります。
また、持分が共有になっているケースもあります。登記事項証明書は法務局の窓口やオンラインで取得でき、所有者以外でも請求できます。まず事実を確認することから始めてください。
アンダーローンかオーバーローンかで、進め方が変わります
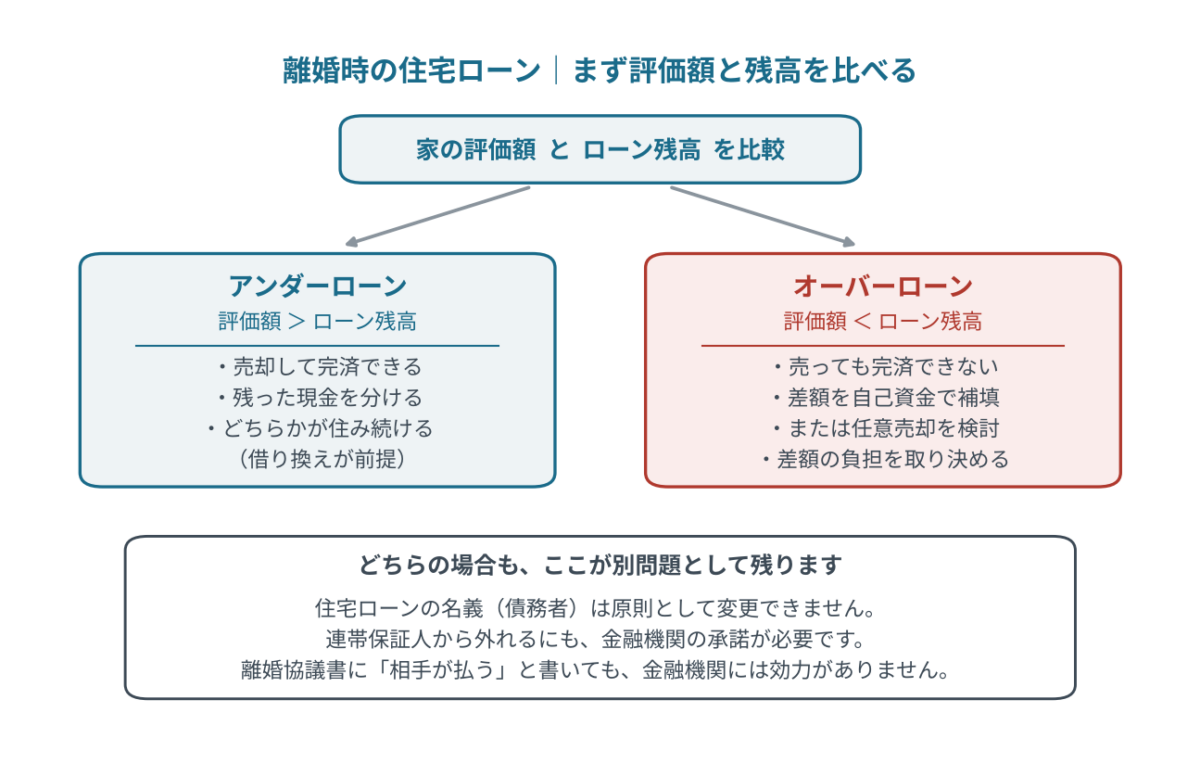
家の評価額とローン残高、どちらが大きいかが分岐点です。
| 状況 | 意味 | 取れる選択肢 |
|---|---|---|
| アンダーローン | 評価額 > ローン残高 | 売却して残債を完済し、残った現金を分ける/どちらかが住み続ける |
| オーバーローン | 評価額 < ローン残高 | 売っても完済できない。差額の負担を決める必要がある/自己資金で補填/任意売却 |
実務上は、不動産の評価額からローン残高を差し引いた金額を目安に考えることが多いです(実際には夫婦の財産全体を総合して判断されます)。アンダーローンなら、その差額がプラスの財産として扱われます。
オーバーローンの場合、不動産自体はマイナスの状態です。売却するには、差額を自己資金で埋めるか、金融機関と協議して任意売却を進めることになります。
▶関連記事:『任意売却とは?競売との違い・流れ・メリットと注意点を解説』
まずやるべきは査定です。「いくらで売れるか」が分からないままでは、アンダーローンなのかオーバーローンなのかも判断できません。査定は無料で、離婚の協議前に取得される方が多くいらっしゃいます。
住宅ローンの名義は、原則として変更できません
ここが最大の落とし穴です。
住宅ローンは、契約時に金融機関が借入者本人の収入・勤務先・信用情報を審査して貸し出したものです。したがって、借入者を別の人に入れ替えることは原則として認められません。
「家は妻が住み続けるので、ローンも妻の名義に変えたい」という希望はよく聞かれます。これを実現する方法として、実務上は主に次の2つが用いられます。
- 借り換え: 住み続ける側が、自分の名義で新たに住宅ローンを組み、既存のローンを完済する方法です。住み続ける側に、審査を通る収入と信用が必要です
- 免責的債務引受: 金融機関の承諾を得て、債務者を入れ替える方法です。ただし金融機関の審査があり、応じてもらえるケースは限られます
どちらも、金融機関の審査が前提です。離婚協議書や公正証書に「ローンは妻が払う」と書いても、それは夫婦間の約束にすぎません。金融機関から見れば、返済義務があるのは契約上の債務者のままです。妻が払わなくなれば、金融機関は夫に請求します。
この構造を理解しないまま離婚すると、数年後に「元配偶者が返済を止めたため、自分に請求が来た」という事態になります。
連帯保証人から外れる方法
保証人の地位は、離婚では自動的に消えません。
連帯保証人を外れるには、金融機関の承諾が必要です。実務上、次のいずれかが求められます。
- ローンを完済する: 売却代金で完済すれば、保証の必要がなくなります。最も確実な方法です
- 借り換える: 債務者が自分単独の名義で借り換えれば、元の契約が消えるため保証も終了します
- 代わりの連帯保証人を立てる: 同等以上の信用力を持つ人を用意する必要があります。親族に依頼するケースがありますが、応じてもらえるかは別問題です
- 担保を追加提供する: 他の不動産を担保に入れる等の対応で、金融機関が応じる場合があります
いちばん現実的なのは、売却して完済することです。「住み続ける側が払い続けるから大丈夫」という前提には、将来の返済不能リスクが残ります。離婚後に相手の収入状況を把握し続けることはできません。
ペアローンの場合はさらに複雑です
ペアローンは、夫婦がそれぞれ別の住宅ローンを組む形です。一般に、互いが互いの債務の連帯保証人になります。
つまり、2本のローンと2つの保証関係が存在します。どちらか一方が返済できなくなれば、もう一方に請求が及びます。
ペアローンで離婚する場合、選択肢は実質的に次のようになります。
- 売却して2本とも完済する: 最も関係を清算しやすい方法です
- 一方が他方の持分を買い取る: 相手の持分を買い取り、相手のローンも完済する形です。買い取る側に相応の資金力か借入枠が必要です
- そのまま維持する: 共有名義・相互保証の状態が続きます。将来の売却・再婚・相続のたびに相手の協力が必要になります
3つめは、問題を先送りにする選択です。共有名義のまま時間が経つと、売却には相手の同意が必要なまま固定されます。
▶関連記事:『共有名義の不動産を売却する方法|全員同意・持分売却・共有物分割を解説』
「住まないのに名義人」のリスク
住宅ローンには資金使途(居住要件)の定めがあり、その内容は商品ごとに異なります。
夫が債務者で、離婚後は妻と子が住み続け、夫は別居する。このパターンは実際に多いのですが、契約上は確認が必要です。
居住要件の内容は商品によって違います。契約者本人の居住を要件とするものもあれば、【フラット35】のように「お申込ご本人またはそのご親族の方がお住まいになる住宅」を資金使途とするものもあります。後者なら、子が住み続けるケースは要件の範囲内になり得ます。
いずれにしても、目的外の利用と判断されれば、借入額の全額を一括で返済するよう求められる場合があります(出典: 住宅金融支援機構)。無断で居住状況を変えるのではなく、事前に金融機関へ相談しておくことが大切です。相談のうえで承諾が得られる場合もあります。
また税制面の影響もあります。住宅ローン控除は、控除を受ける年分の12月31日まで引き続き居住していることが要件です(出典: 国税庁「No.1211-1」)。離婚して住まなくなると、原則としてその後は控除を受けられません。転勤等による再入居の特例など例外の取り扱いもありますので、該当しそうな場合は税務署にご確認ください。
財産分与のルールと期限|2026年4月1日に改正民法が施行されました
改正民法により、財産分与の請求期間が2年から5年に延長されました。
従来、財産分与の請求は離婚から2年以内に限られていました。2024年に成立した改正法が2026年4月1日に施行され、同日以降に成立した離婚については5年以内となりました。2026年3月31日以前に離婚した場合は、従来の2年が適用されます(出典: 法務省「民法等の一部を改正する法律」)。
あわせて、次の点も改正に含まれています。
- 寄与の程度についての規定: 婚姻中の財産の取得・維持についての各当事者の寄与の程度は、「その程度が異なることが明らかでないときは、相等しいものとする」旨が条文に明記されました。ただしこれは寄与の程度に関する規定であり、分与の割合が常に2分の1になると定めたものではありません
- 情報開示命令の創設: 離婚訴訟や財産分与の審判において、裁判所が財産に関する情報の開示を命じることができるようになりました。正当な理由なく開示しない場合や虚偽の開示をした場合は、10万円以下の過料の対象とされています
ただし期間が延びたからといって、先延ばしが得になるわけではありません。不動産は時間が経つほど価値が変わり、ローン残高も動きます。何より、関係が疎遠になってから協議を始めるほうが難しくなります。
なお、婚姻前から持っていた財産や、相続・贈与で取得した財産は「特有財産」として、原則として財産分与の対象外です。親から相続した土地に家を建てた場合など、判断が難しいケースは弁護士にご相談ください。
税金の注意点
財産分与で不動産を渡した側に、譲渡所得税がかかる場合があります。
意外に見落とされる点です。財産分与として土地や建物を相手に渡した場合、渡した人については、分与した時の時価で譲渡があったものとして譲渡所得の課税対象になる扱いがあります(出典: 国税庁「No.3114 離婚して土地建物などを渡したとき」)。
「お金を受け取っていないのに税金がかかるのか」と驚かれる方が多いところです。購入時より価格が下がっている物件では課税されないことも多いのですが、購入時より上がっている場合は注意が必要です。
また、譲渡のタイミング(離婚成立前か後か)によって、居住用財産の特別控除などの適用可否が変わることがあります。金額の大きい話になりますので、進め方を決める前に税務署または税理士に確認されることを強くおすすめします。
売るか、住み続けるか|判断の目安
次の整理が、選択の助けになります。
| 判断軸 | 売却が向いている | 住み続けるのが向いている |
|---|---|---|
| ローンの状態 | アンダーローンで完済できる | 住み続ける側が借り換えできる |
| 連帯保証 | 保証関係を完全に切りたい | 完済または借り換えで解消できる |
| 子どもの環境 | 転校・転居の影響が小さい | 学校を変えたくない |
| 今後の関係 | 相手と関わりを残したくない | 必要な協議ができる関係である |
住み続ける選択は、「金融機関の承諾を得て借り換えができる」ことが前提です。それが難しい場合、保証や名義の問題を抱えたまま進むことになります。その点を踏まえて判断してください。
離婚にともなう売却の全体像や、財産分与の実務的な進め方は、次の記事で解説しています。
▶関連記事:『離婚時の不動産売却ガイド』
売却の流れ・費用・必要書類は、次の記事で全体像を解説しています。
▶関連記事:『和泉市の不動産売却ガイド【2026年最新版】流れ・費用・成功のコツを完全解説』
よくある質問
Q: 離婚協議書に「ローンは相手が払う」と書けば安心ですか?
夫婦間の取り決めとしては有効ですが、金融機関に対する効力はありません。契約上の債務者はそのままですので、相手が払わなければ、金融機関は契約上の債務者に請求します。公正証書にしておけば相手に対する請求はしやすくなりますが、金融機関からの請求を止めることはできません。
Q: 相手が住み続けることになりましたが、ローンは私の名義です。どうすべきですか?
金融機関への事前相談をおすすめします。居住要件の扱い、名義変更や借り換えの可否を確認してください。そのうえで、売却して清算する選択も含めて比較されるのが安全です。
Q: オーバーローンでも売却できますか?
自己資金で差額を補填できれば通常の売却が可能です。それが難しい場合は、金融機関の同意を得て進める任意売却という方法があります。ただし信用情報への影響など注意点もありますので、早めにご相談ください。
Q: 査定を受けたことが相手に伝わりませんか?
机上査定(書類とデータによる査定)であれば、訪問せずに概算を出せます。協議の前に金額の目安を把握しておきたいという方は多く、ご相談内容の秘密は守られます。
Q: 離婚が成立する前に売却を進められますか?
進められます。ただし共有名義の場合は双方の同意が必要です。また売却のタイミングによって税金の扱いが変わることがあるため、スケジュールは税理士に確認したうえで決めることをおすすめします。
Q: 家は残したいのですが、ローンの借り換え審査が通りませんでした。
その場合、現実的な選択肢は限られます。親族の協力を得る、売却して賃貸に移る、といった方向を検討することになります。いずれにしても、まずは不動産の価値とローン残高の差を正確に把握してから検討してください。
まとめ
離婚と住宅ローンの問題は、「不動産の名義」と「ローンの債務者・連帯保証人」を切り分けて考えることから始まります。住宅ローンの名義は原則変更できず、借り換えか免責的債務引受という限られた方法しかありません。連帯保証人から外れるにも金融機関の承諾が必要です。
最も確実に関係を清算できるのは、売却してローンを完済する方法です。それが可能かどうかは、評価額とローン残高を比べなければ分かりません。協議を始める前に査定を取り、事実を揃えてから話し合うことをおすすめします。
スター不動産は、和泉市・泉大津市・堺市エリアで不動産業30年・取引実績5,000件。離婚にともなう売却では、ご事情に配慮して進め方をご提案します。訪問せずに概算を出す机上査定にも対応しており、「まず金額だけ知りたい」というご相談も承ります。提携の司法書士・税理士と連携した対応も可能です。まずは無料査定・無料相談からお気軽にお問い合わせください。
※本記事は2026年10月時点の制度にもとづく一般的な解説です。住宅ローンの取り扱いは金融機関ごとに異なります。財産分与など法律上の判断は弁護士、税金の判断は税務署または税理士にご確認ください。
スター不動産株式会社
- 所在地: 大阪府和泉市府中町1丁目5番12号(JR阪和線 和泉府中駅 徒歩2分)
- 電話: 0725-45-5050
- 営業時間: 9:00〜18:00(定休日: 火・水曜日)