
ブログ
Blog
小規模宅地等の特例と不動産|売却のタイミングで相続税が変わります【2026年版】
最終更新: 2026年10月 | 監修: スター不動産株式会社(不動産業界30年・取引実績5,000件)
この記事の結論
小規模宅地等の特例は、相続した土地の評価額を最大80%下げられる制度です。自宅の敷地なら330㎡まで80%減額されます。ただし、不動産会社の立場からどうしてもお伝えしたいことがあります。この特例には「申告期限まで土地を持ち続けること」という要件がある場合が多く、急いで売ると特例が使えなくなることがあるのです。相続税の申告期限は、相続の開始を知った日の翌日から10ヶ月です。例外として、配偶者が取得した自宅の敷地には保有を続ける要件がありません。つまり「誰が相続するか」と「いつ売るか」で、納める税額が変わります。売却を考えるなら、遺産分割を決める前に税理士へご相談ください。
小規模宅地等の特例とは
相続した土地の相続税評価額を、最大80%減額できる制度です。
相続税は、亡くなった方の財産の評価額をもとに計算します。土地は評価額が大きくなりやすいため、そのままでは「自宅を相続しただけで相続税が払えない」という事態が起こります。これを防ぐための制度が小規模宅地等の特例です。
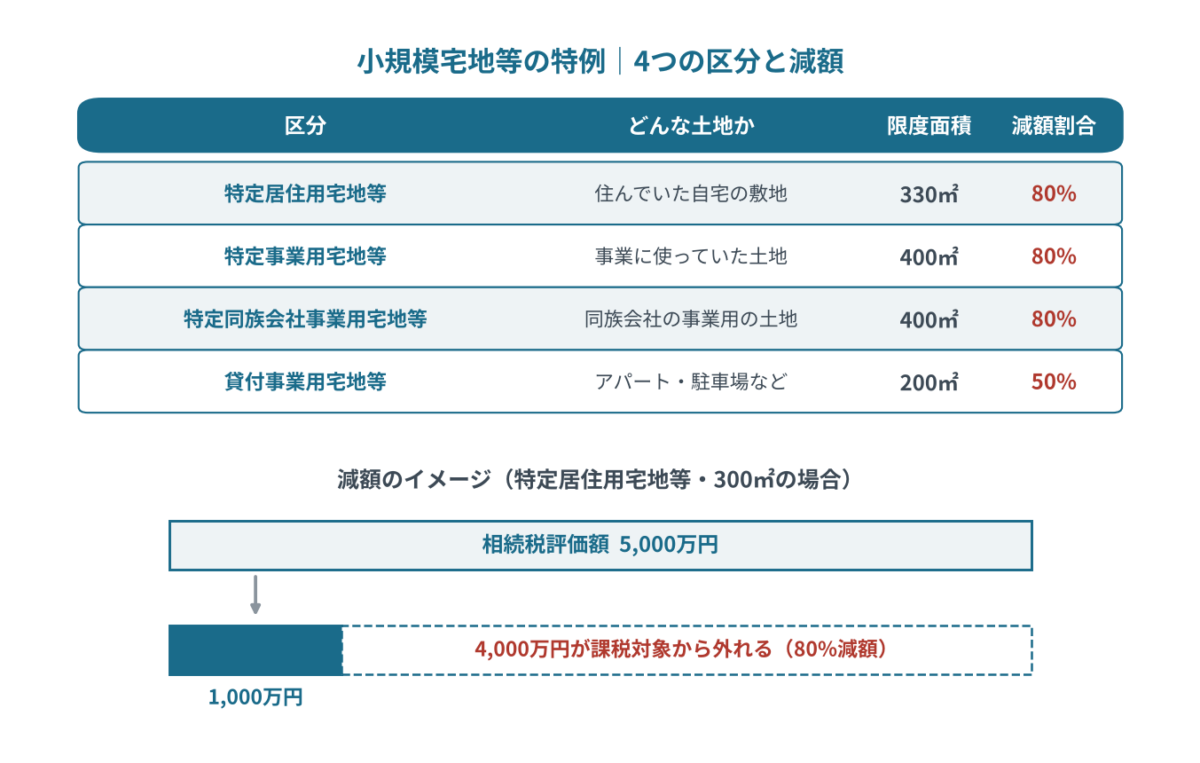
減額の対象になるのは4つの区分で、それぞれ限度面積と減額割合が決まっています。
| 区分 | どんな土地か | 限度面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 被相続人等が住んでいた自宅の敷地 | 330㎡ | 80% |
| 特定事業用宅地等 | 被相続人等が事業に使っていた土地 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 同族会社の事業に使っていた土地 | 400㎡ | 80% |
| 貸付事業用宅地等 | アパート・駐車場など貸していた土地 | 200㎡ | 50% |
(出典: 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」)
減額の大きさを実感していただくために、評価額のイメージで示します。相続税評価額が5,000万円の自宅の敷地(面積300㎡)に特定居住用宅地等の特例が使えた場合、評価額は80%減の1,000万円として計算されます。4,000万円分が課税対象から外れるということです。
複数の区分を併用する場合には面積の調整計算があります。貸付事業用宅地等がない場合、事業用は合計400㎡まで、居住用は330㎡までで、両方を選ぶときは合計730㎡まで使えます。貸付事業用宅地等がある場合は、換算して合計200㎡以内に収める必要があります(出典: 国税庁 No.4124)。
自宅の敷地|誰が相続するかで要件が変わります
同じ土地でも、取得する人によって条件が変わります。ここが遺産分割の設計に直結します。
特定居住用宅地等(自宅の敷地)について、取得者ごとの要件を整理します。
| 取得する人 | 追加要件 |
|---|---|
| 配偶者 | 取得者ごとの追加要件はありません |
| 同居していた親族 | 相続開始の直前から申告期限まで引き続きその建物に居住し、申告期限まで宅地を保有すること |
| 同居していない親族(いわゆる家なき子) | 相続開始時から申告期限まで宅地を保有すること(他に複数の要件あり) |
(出典: 国税庁 No.4124)
なお、特定居住用宅地等には「被相続人が住んでいた宅地」のほかに「被相続人と生計を一にしていた親族が住んでいた宅地」という区分もあり、こちらは取得者ごとの要件が上記とは異なります。該当しそうな場合は税理士にご確認ください。
注目していただきたいのは配偶者の欄です。配偶者が取得する場合、居住を続ける要件も保有を続ける要件もありません。つまり、申告期限より前に売却しても特例が使えます。
一方、同居していた子が相続する場合は、申告期限まで住み続け、かつ持ち続けることが条件です。申告期限前に売ってしまうと、要件を満たさなくなります。
いわゆる「家なき子」の要件は厳しくなっています
別居していた子でも使える制度ですが、2018年の改正で要件が厳格化されました。
被相続人に配偶者も同居相続人もいない場合、別居していた親族でも特例が使える場合があります。通称「家なき子」と呼ばれる取り扱いです。ただし、満たすべき要件が多くあります。
国税庁が示す要件は次のとおりです(出典: 国税庁 No.4124)。
- 日本国籍を有しない居住制限納税義務者・非居住制限納税義務者でないこと
- 被相続人に配偶者がいないこと
- 被相続人と同居していた相続人がいないこと(相続放棄がなかったものとした場合の相続人を含みます)
- 相続開始前3年以内に、取得者やその配偶者、取得者の3親等内の親族、取得者と特別の関係がある法人が所有する国内の家屋に居住したことがないこと(被相続人の居住用家屋を除きます)
- 相続開始時に、取得者が居住する家屋を過去に所有したことがないこと
- 相続開始時から申告期限まで宅地を保有すること
2018年(平成30年)の改正で厳格化されたのは、このうち4つめと5つめです。4つめはもともと「本人または配偶者が所有する家屋」が対象でしたが、「3親等内の親族・特別の関係がある法人が所有する家屋」まで範囲が広がりました。5つめは新たに追加された要件です。
かつては「持ち家を親族や自分の会社に売って、形式上は借家住まいにする」という方法で要件を満たすことができました。現在はこの抜け道が封じられています。
該当するかどうかの判定は複雑です。自己判断ではなく、必ず税理士に確認してください。
貸していた土地|3年以内に貸し始めた土地は対象外
アパートや駐車場の敷地は200㎡まで50%減額ですが、3年のしばりがあります。
貸付事業用宅地等の特例は、不動産貸付業・駐車場業・自転車駐車場業、および事業と称するに至らない継続的な有償の貸付け(準事業)に使われていた土地が対象です。
要件は次のとおりです。
- 申告期限までに貸付事業を引き継ぎ、申告期限までその事業を行うこと
- 申告期限まで宅地を保有すること
そして重要な除外規定があります。相続開始前3年以内に新たに貸付事業の用に供された宅地等は、対象外です。ただし、相続開始の日まで3年を超えて準事業以外の貸付事業(特定貸付事業)を継続して行っていた場合は、この除外の対象になりません(出典: 国税庁 No.4124)。
これは「相続が近そうだから、急いで土地を貸しに出して評価を下げる」という対策を防ぐための規定です。駆け込みでの賃貸開始には効果がない、ということです。
逆に言えば、賃貸を検討されるなら早いほうがよいということでもあります。ただし相続税の節税だけを目的にした賃貸経営は、空室や修繕のリスクを抱えます。収益としての採算を含めて判断してください。
▶関連記事:『工場・倉庫・店舗を貸したい方へ|賃料の決め方・契約の種類・税金を解説』
不動産会社としていちばんお伝えしたいこと|売る時期で税額が変わります
「相続した家を早く売りたい」というご相談のとき、私たちが必ず確認するのがこの点です。
相続税の申告期限は、相続の開始を知った日の翌日から10ヶ月です。そして前述のとおり、同居親族・家なき子・貸付事業用のいずれも、申告期限まで宅地を保有することが要件に含まれています。
つまり、こういうことが起こり得ます。
- 急いで売ったために特例が使えなくなる: 相続から半年で売却した結果、保有継続要件を満たさず、特例の適用を受けられなかった
- 配偶者が相続すれば問題なかった: 同じ土地を配偶者が取得していれば、保有継続要件はないため、早期の売却でも特例が使えた
どちらを選ぶべきかは、ご家族の状況と税額の試算によって変わります。だからこそ、「売る・売らない」を決める前に、「誰が相続するか」と「いつ売るか」を税理士と一緒に設計する必要があるのです。
実務上の順序は次のようになります。
- STEP1 不動産の評価額の目安を把握する: 相続税評価額と、実際の市場価格の両方を確認します
- STEP2 税理士に特例の適用可否を確認する: 誰が取得した場合にどうなるかを比較します
- STEP3 遺産分割の方針を決める: 税額と、ご家族それぞれの希望を踏まえて決めます
- STEP4 売却の時期を決める: 申告期限との関係を確認したうえで動きます
査定は無料で受けられます。STEP1を先に済ませておくと、税理士との相談がはるかにスムーズになります。
特例を使うには申告が必要です
税額がゼロになる場合でも、相続税の申告をしなければ特例は適用されません。
ここも見落とされやすい点です。小規模宅地等の特例は、相続税の申告書に必要事項を記載し、添付書類をそろえて提出することで適用されます。「特例を使えば税額ゼロだから申告しなくていい」ということにはなりません。
また、申告期限までに遺産分割が終わっていない(未分割の)土地には、原則として特例を適用できません。期限内に分割がまとまらない場合の手続きについては国税庁が別途案内していますので、該当する場合は税理士に確認してください。
相続人が複数いて話し合いが進まないケースでは、不動産の金額が分からないことが原因になっていることがよくあります。査定で具体的な数字を共有すると、議論が前に進みやすくなります。
▶関連記事:『共有名義の不動産を売却する方法|全員同意・持分売却・共有物分割を解説』
売却を前提にするなら、相続登記も必要です
不動産は、亡くなった方の名義のままでは売却できません。
小規模宅地等の特例の話とあわせて確認しておきたいのが相続登記です。2024年4月から相続登記は義務化されており、相続により不動産の所有権を取得したことを知った日から3年以内の申請が必要です。2024年4月1日より前に発生していた相続も義務の対象で、その場合の期限は2027年3月31日までとされています(出典: 法務省)。
相続税の申告期限(10ヶ月)と相続登記の期限(3年)は別の制度ですが、売却まで進めるのであれば、相続登記は先に済ませておく必要があります。
▶関連記事:『相続した不動産の名義変更ガイド|相続登記の義務化・必要書類・費用を解説』
よくある質問
Q: 和泉市の実家を相続しました。小規模宅地等の特例は使えますか?
適用の可否は、被相続人の居住状況、相続人の居住状況、取得する人、保有の継続などの要件によって決まります。同じ土地でも相続する人によって結論が変わりますので、税理士による個別の判定が必要です。土地の評価額の目安や市場価格については、当社の査定でお出しできます。
Q: 申告期限の10ヶ月を過ぎてから売れば、特例は使えますか?
保有継続要件については、申告期限まで保有していれば満たされます。ただし他の要件もあり、またご事情によって最適な時期は変わります。売却スケジュールは税理士に確認したうえで組むことをおすすめします。
Q: 二世帯住宅の場合はどうなりますか?
二世帯住宅は構造や登記の形態によって扱いが分かれます。区分登記されているかどうかが判断に影響するとされています。個別性が高い論点ですので、税理士にご確認ください。
Q: 老人ホームに入居していた親の自宅でも使えますか?
一定の要件を満たす場合に、被相続人の居住用宅地等として扱われる取り扱いがあります。要介護認定の有無などが関係します。該当するかは税理士にご確認ください。
Q: 相続税がかかるかどうか自体が分かりません。
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。財産の合計がこれを下回れば原則として申告は不要ですが、小規模宅地等の特例を適用して下回る場合は申告が必要です。判定には不動産の評価額が必要になりますので、まず査定で目安を把握されることをおすすめします。
Q: 特例を使うかどうかで、売却の進め方は変わりますか?
変わります。申告期限までの保有が要件になる場合、売却時期を逆算して準備することになります。買主が見つかってから引渡しまでの期間も考慮が必要です。当社では、申告期限を踏まえた売却スケジュールのご提案も行っています。
まとめ
小規模宅地等の特例は、相続した土地の評価額を最大80%下げられる大きな制度です。自宅の敷地は330㎡まで80%、貸していた土地は200㎡まで50%減額されます。
不動産の実務の立場から最も重要なのは、「申告期限まで保有すること」が要件になる場合が多い点です。急いで売却すると特例を失う可能性があります。一方、配偶者が取得した自宅の敷地には保有継続の要件がありません。誰が相続し、いつ売るかで結果が変わるということです。
売却をお考えなら、遺産分割の方針を固める前に、不動産の価格と税額の両方を確認してください。順序を間違えなければ、手元に残る金額は大きく変わります。
▶関連記事:『和泉市の空き家・実家売却ガイド|放置リスク・売り方・税金の特例を解説』
▶関連記事:『和泉市の不動産売却ガイド【2026年最新版】流れ・費用・成功のコツを完全解説』
スター不動産は、和泉市・泉大津市・堺市エリアで不動産業30年・取引実績5,000件。相続した不動産については、市場価格の査定に加えて、申告期限を踏まえた売却スケジュールのご提案を行っています。提携の税理士・司法書士と連携した対応も可能です。「特例が使えるのか分からない」「売る時期をどう決めればいいか分からない」という段階からご相談いただけます。まずは無料査定・無料相談からお気軽にお問い合わせください。
※本記事は2026年10月時点の制度にもとづく一般的な解説です。当社は税務の専門家ではありません。小規模宅地等の特例の適用可否・税額の計算は、必ず税務署または税理士にご確認ください。
スター不動産株式会社
- 所在地: 大阪府和泉市府中町1丁目5番12号(JR阪和線 和泉府中駅 徒歩2分)
- 電話: 0725-45-5050
- 営業時間: 9:00〜18:00(定休日: 火・水曜日)