
ブログ
Blog
和泉市のリースバック活用ケース別ガイド|住み替え・老後資金・相続前の整理【2026年版】
最終更新: 2026年10月 | 監修: スター不動産株式会社(不動産業界30年・取引実績5,000件)
この記事の結論
リースバックは「自宅を売って、そのまま住み続ける」仕組みです。国土交通省は主な利用例として、住み替えの資金づくり・老後資金の確保・相続前の不動産整理などを挙げています。ただし、どのケースでも通常の売却や他の方法と比べてから決めるのが前提です。特に注意したいのが買戻しです。国交省の調査では、買戻し特約を積極的には設定していない事業者が8割弱にのぼります。「将来買い戻せる」と考えているなら、最初に書面で確認しなければなりません。
リースバックはどんなときに使われている?
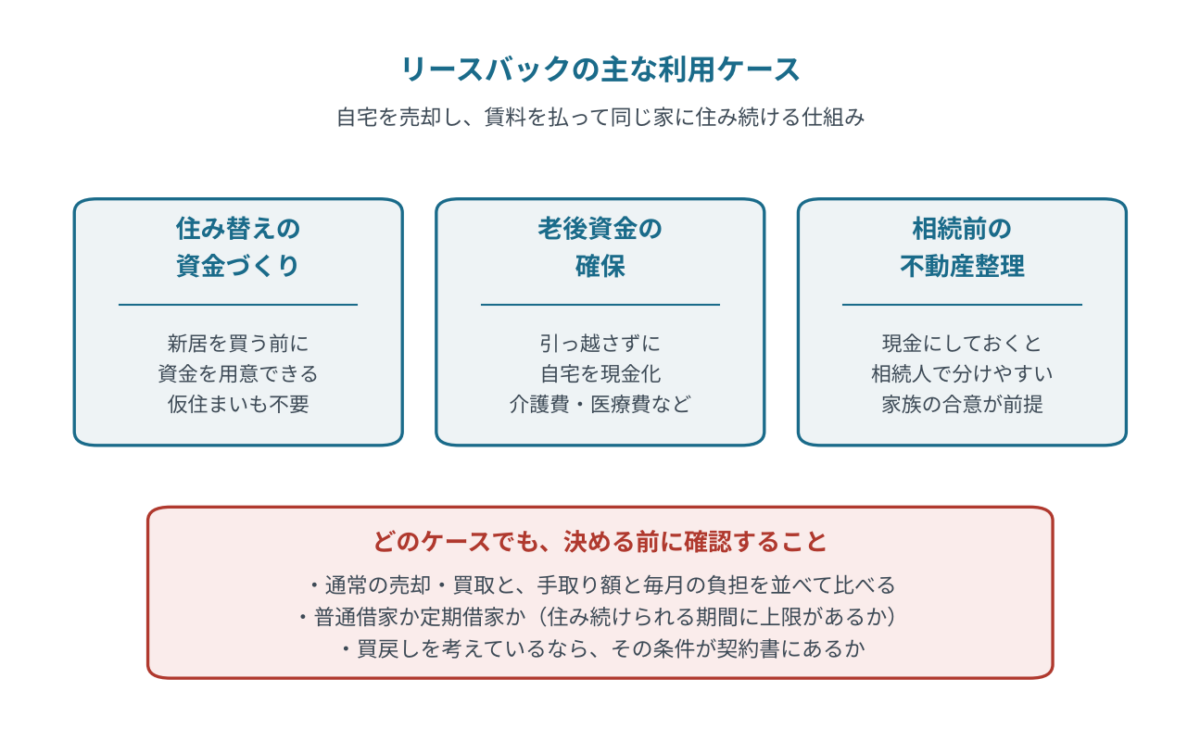
国土交通省は、リースバックの主な利用例として次のようなケースを挙げています。
- 住み替えの円滑化: 今の家を売った後もそのまま住めるため、新居を買う前にまとまった資金を用意できます。仮住まいも省けます
- 老後の資金需要への対応: 自宅という資産を現金に変えながら、住み慣れた家での生活を続けられます
- 相続前の不動産処分: 相続財産を現金にしておくことで、分けやすくなります
(出典: 国土交通省 令和3年12月10日 報道発表 別紙1「リースバックについて」)
利用は増加傾向にあります。一方で相談件数も増えており、全国の消費生活センター等への相談は2019年度の19件から2023年度には227件に増えました(出典: 国土交通省、2025年2月/国民生活センター提供資料にもとづく集計)。仕組みを理解しないまま契約してしまうケースが目立ちます。
リースバックの基本的な仕組みやメリット・デメリットは、次の記事で解説しています。
▶関連記事:『リースバックとは?メリット・デメリット・仕組みをわかりやすく解説』
ケース1|住み替えの資金をつくりたい
新居の購入が先で、資金が足りないときに使われる方法です。
通常の住み替えでは「売り先行」か「買い先行」を選びます。売り先行だと仮住まいが必要になることがあり、買い先行だと一時的に二重の負担が生じます。リースバックなら、今の家を売って資金を手にしながら、新居が決まるまで同じ家に住み続けられます。
ただし、住み替えが目的なら期間は限定的です。1〜2年で出ていく前提なら、賃料の総額は大きくなりません。逆に言えば、短期間しか住まないのに市場価格より安く売ることになるため、割に合うかどうかの計算は必須です。
買取保証付き仲介なら、市場価格に近い金額を狙いつつ売却期限も確定できます。こちらと比べてから判断しましょう。
▶関連記事:『住み替えの進め方とローン|売り先行・買い先行の違いと資金計画を解説』
ケース2|老後の資金を確保したい
代表的な利用理由のひとつです。年金以外の資金を、自宅から用意する方法になります。
高齢になると、介護費用・医療費・施設の入居一時金など、まとまった支出が発生します。自宅を売れば現金は手に入りますが、引っ越しは体力的にも精神的にも負担です。リースバックなら、住まいを変えずに資金をつくれます。
このケースで特に気をつけたいのが、「何年住むか」です。賃料は毎月かかり続けます。長く住むほど、受け取った売却代金は目減りしていきます。10年、20年と住む前提なら、支払う賃料の合計が売却代金に近づく可能性があります。想定する居住年数とセットで試算してください。
自宅の所有権を手放したくない場合は、リバースモーゲージという選択肢もあります。
▶関連記事:『リースバックとリバースモーゲージの違い|仕組み・向いているケースを比較解説』
ケース3|相続前に不動産を整理したい
不動産のままでは分けにくい、という問題を解消する使い方です。
相続人が複数いる場合、不動産は分割が難しい財産です。共有名義にすると、後の売却で全員の同意が必要になります。生前に現金化しておけば、分け方を決めやすくなります。
一方で、注意点もあります。自宅を売却すれば、その家は相続財産として残りません。家族が住み続けることを望んでいる場合は、必ず事前に話し合ってください。また、現金化することで相続税の計算が変わる可能性もあります。税務の判断は税理士にご確認ください。
共有名義の問題や、相続した不動産の扱いについては、次の記事で詳しく解説しています。
▶関連記事:『共有名義の不動産を売却する方法|全員同意・持分売却・共有物分割を解説』
ケース4|住宅ローンの返済が苦しい
返済の負担を減らす目的で検討されることもあります。
リースバックで得た代金で住宅ローンを完済し、その後は賃料を払って住み続ける形です。毎月の支払いがローン返済から賃料に変わります。
ただし、前提条件があります。売却代金でローンを完済できることです。売却額よりローン残高が多い場合、原則としてリースバックはできません。また、賃料がローン返済額より高くなるケースもあります。「支払いが楽になる」とは限らない点に注意してください。
すでに滞納がある場合や、完済が難しい場合は、任意売却という別の方法があります。
▶関連記事:『任意売却とは?競売との違い・流れ・メリットと注意点を解説』
向いている人・向いていない人
ケースを問わず、次の整理が判断の目安になります。
| 判断軸 | 向いている | 向いていない |
|---|---|---|
| 住み続ける期間 | 数年程度の見通しがある | 何十年も住み続けたい |
| 資金の必要性 | まとまった額が今すぐ必要 | 急がない・分割でもよい |
| 手取り額の優先度 | 住み続けることを優先する | 手取り額を最大にしたい |
| 家族との共有 | 家族の理解を得ている | 家族に相談していない |
| 買戻しの希望 | 買い戻す予定はない | いつか買い戻したい |
最後の行は特に重要です。理由は次で説明します。
契約前に知っておくべき3つの数字
国土交通省が2025年2月に公表した事業者調査から、重要な実態が分かります。
この調査(リースバックに関する実態調査アンケート)は、業界団体に加入する宅地建物取引業者に対して2024年12月から2025年1月にかけて実施され、586社から回答を得たものです(出典: 国土交通省「不動産取引に係る新たなサービス形態について」2025年2月)。
次の3項目は、そのうち買取を行っている事業者27社の回答にもとづく数字です。
| 項目 | 調査結果(買取を行う事業者27社の回答) |
|---|---|
| 買取価格 | 周辺相場の「6〜7割」との回答が52%で最多 |
| 買戻し特約 | 「(積極的には)設定していない」が合計78% |
| クーリング・オフ不可の事前説明 | 「必ず説明している」は56%にとどまる |
特に見落とされがちなのが買戻しです。8割弱の事業者は買戻し特約を積極的には設定していません。「お金に余裕ができたら買い戻そう」と考えているなら、その条件が契約書に書かれているかを契約前に確認する必要があります。
賃貸借契約の種類にも注意が必要です。同じ調査(賃貸を行う事業者21社・複数回答)では、普通建物賃貸借契約が71%、定期建物賃貸借契約が48%でした。定期建物賃貸借契約は期間満了で契約が終了する形式で、住み続けられる期間に上限があります。どちらの契約なのかは、契約書で必ず確認してください。
契約前に確認すべき5つのポイントは、次の記事にまとめています。
▶関連記事:『リースバックのトラブル事例と対策|契約前に確認すべき5つのポイント』
和泉市でリースバックを検討するときは
地域の相場を知っている会社に相談することが、適正価格を見極める近道です。
リースバックの売却価格と賃料は、どちらもその物件の市場価値を基準に決まります。つまり、和泉市・泉大津市・堺市の相場を正確に把握していなければ、提示額が妥当かどうか判断できません。
実務上のポイントは2つです。
- 通常の売却査定も一緒に取る: 「市場で売ればいくらか」が分からないと、リースバックの提示額が高いのか安いのか判断できません
- 複数の方法で試算する: 仲介・買取・リースバックの手取り額と毎月の負担を並べて比較します。結果として通常の売却が最も有利になるケースも少なくありません
リースバックありきで話を進める会社ではなく、他の選択肢も含めて提示してくれる会社を選びましょう。
よくある質問
Q: マンションでもリースバックできますか?
できる場合があります。ただし物件の条件によって対応可否が分かれます。戸建てより対象が限られることもあるため、まずは査定でご確認ください。
Q: 家族や近所に知られずにできますか?
できます。所有者が変わるだけで、外見上の変化はありません。売却の事実が近隣に知られることは通常ありません。ただし家族には必ず共有してください。相続に直結する契約です。
Q: 賃料はどうやって決まりますか?
事業者調査(賃貸を行う事業者21社)では、家賃の査定方法として「売却金額を踏まえて決めている」が43%で最も多く、「周辺相場を踏まえて決めている」が24%でした(出典: 国土交通省、2025年2月)。売却価格が賃料に反映される事業者が多いため、「売却額」と「賃料」はセットで見る必要があります。
Q: 何年住み続けられますか?
契約によります。定期建物賃貸借契約の場合、契約期間が満了すると更新されずに契約が終了します。再契約には当事者の新たな合意が必要で、貸主が応じなければ住み続けることはできません。契約書で期間と再契約の条件を必ず確認してください。
まとめ
リースバックは、住み替え・老後資金・相続前の整理・ローン返済という4つの場面で検討される方法です。どのケースでも共通するのは、「住み続けること」と引き換えに手取り額が下がるという構造です。だからこそ、通常の売却や買取と比べたうえで選ぶ必要があります。買戻しを考えているなら、契約前の書面確認が欠かせません。
▶関連記事:『和泉市の不動産売却ガイド【2026年最新版】流れ・費用・成功のコツを完全解説』
スター不動産は、和泉市・泉大津市・堺市エリアで不動産業30年・取引実績5,000件。リースバック・仲介売却・買取のすべてに自社で対応しているため、特定の方法をおすすめするのではなく、3つの手取り額を並べて比較いただけます。「リースバックが自分に合っているか分からない」という段階のご相談も歓迎です。まずは無料相談・無料査定からお気軽にお問い合わせください。
※本記事は2026年10月時点の一般的な情報にもとづく解説です。契約条件は事業者により異なります。税務の判断は税理士、契約内容の法的な判断は弁護士にご確認ください。
スター不動産株式会社
- 所在地: 大阪府和泉市府中町1丁目5番12号(JR阪和線 和泉府中駅 徒歩2分)
- 電話: 0725-45-5050
- 営業時間: 9:00〜18:00(定休日: 火・水曜日)